Versicherungen für Immobilienmakler: Welche sind wichtig?
Versicherungen für Immobilienmakler schützen vor verschiedenen Risiken im Arbeitsalltag: Berufliche Fehler, Personen- oder Sachschäden, Rechtsstreitigkeiten oder Cyberangriffe können schnell hohe finanzielle Folgen für das eigene Unternehmen haben. Gerade weil Immobiliengeschäfte hohe Vermögenswerte betreffen, können schon kleine Versäumnisse schnell existenzbedrohend werden. Doch welche Versicherungen sind für Immobilienmakler in der Schweiz wirklich unverzichtbar? Was leistet eine Berufshaftpflichtversicherung bei Schadenersatzansprüchen nach dem Obligationenrecht (Art. 412 ff. OR)? Und welche weiteren Policen, von der Betriebshaftpflicht über den Rechtsschutz bis hin zur Cyber-Versicherung, schützen das eigene Maklerunternehmen wirksam vor existenzbedrohenden Risiken?
Inhaltsverzeichnis
- Welche Versicherungen brauchen Immobilienmakler?
- Berufshaftpflichtversicherung und Vermögensschadenhaftpflicht für Immobilienmakler
- Weitere betriebliche Versicherungen für Immobilienmakler
- Die persönliche Absicherung: Erwerbsunfähigkeit, Krankenversicherung und Altersvorsorge für Immobilienmakler in der Schweiz
- Übersicht: Notwendige und optionale Absicherungen für das Maklerbüro
- Fazit: Versicherungen auf das eigene Maklergeschäft abstimmen
Das Wichtigste in Kürze
- Individueller Versicherungsschutz: Welche Versicherungen Immobilienmakler benötigen, hängt unter anderem vom Geschäftsmodell, den angebotenen Leistungen und den individuellen Risiken ab.
- Existenzschutz: Die Vermögensschadenhaftpflicht schützt das Maklerunternehmen vor den finanziellen Folgen echter Vermögensschäden, die Kunden durch Beratungs- oder Planungsfehler entstehen können.
- Betriebliche Absicherung: Neben der Vermögensschadenhaftpflicht können unter anderem eine Betriebshaftpflichtversicherung, Rechtsschutzversicherung sowie Cyber- und Medienversicherungen sinnvoll sein.
- Persönliche Absicherung: Zur Vorsorge für selbstständige Makler gehören auch die eigene Arbeitskraft und Gesundheit sowie die Altersvorsorge.
- Gesetzliche Pflicht: Auf Bundesebene besteht weder für Immobilienmakler noch für Immobilienbewirtschafter ein Versicherungsobligatorium (kantonale
- Ausnahme: Bewilligungs- und Versicherungspflicht im Tessin nach LFid). Eine Berufshaftpflicht ist dennoch unverzichtbar, um existenzbedrohende Haftungsrisiken nach Obligationenrecht (OR) abzusichern, und gilt über Branchenverbände wie den SVIT als massgeblicher Qualitätsstandard.
Welche Versicherungen brauchen Immobilienmakler?
Welche Versicherungen für Immobilienmakler sinnvoll sind, lässt sich pauschal nicht beantworten. Entscheidend sind unter anderem das eigene Geschäftsmodell, die angebotenen Leistungen, die Unternehmensgrösse und die individuellen Risiken.
Grundsätzlich lässt sich zwischen betrieblichen Versicherungen und der persönlichen Absicherung selbstständiger Immobilienmakler unterscheiden.
Zu den relevanten betrieblichen Versicherungen gehören insbesondere:
- Vermögensschadenhaftpflicht bzw. Berufshaftpflicht
- Betriebshaftpflicht
- Rechtsschutzversicherung
- Cyber- und Medienversicherung
- je nach Tätigkeit weitere spezielle Versicherungen
Für selbstständige Immobilienmakler kommen zusätzlich persönliche Absicherungen wie eine Krankentaggeld- und Erwerbsunfähigkeitsversicherung sowie die eigene Altersvorsorge hinzu. Die obligatorische Krankenpflege-Grundversicherung (KVG) besteht ohnehin für alle Personen mit Wohnsitz in der Schweiz.
Berufshaftpflichtversicherung und Vermögensschadenhaftpflicht für Immobilienmakler
Trotz der fehlenden gesetzlichen Pflicht zählt die Berufshaftpflicht- bzw. Vermögensschadenhaftpflicht zu den wichtigsten Absicherungen im Makleralltag. Da Immobilienmakler im täglichen Geschäft hohe Vermögenswerte bewegen, können Fehler erhebliche finanzielle Folgen haben. Die persönliche Haftung hängt dabei wesentlich von der Rechtsform des Unternehmens ab: Einzelunternehmer haften im Schadensfall grundsätzlich unbeschränkt mit ihrem Geschäfts- und Privatvermögen, und auch Gesellschafter einer Kollektivgesellschaft haften persönlich und solidarisch. Bei einer GmbH oder AG ist die Haftung grundsätzlich auf das Gesellschaftsvermögen beschränkt, vorbehaltlich besonderer persönlicher Haftungstatbestände. Schon kleine Unaufmerksamkeiten in der Beratung, bei Objektangaben oder in Verkaufsdokumentationen können daher immense finanzielle Folgen nach sich ziehen.
Ein mögliches Schadensszenario zeigt das Risiko: Wird bei der Vermittlung einer Immobilie eine fehlerhafte Wohnflächenberechnung an Kaufinteressenten weitergegeben und stellt sich nach dem Kauf heraus, dass die tatsächliche Wohnfläche erheblich abweicht, kann dies zu einer Kaufpreisminderung oder zu Schadenersatzforderungen gegenüber der Verkäuferschaft führen. Wird dem Immobilienmakler dabei eine Verletzung seiner beruflichen Sorgfalts- oder Aufklärungspflichten nachgewiesen, können direkte Haftungsansprüche gegen ihn entstehen. Ohne eine entsprechende Vermögensschadenhaftpflichtversicherung muss das haftende Unternehmen beziehungsweise die persönlich haftende Person berechtigte Schadenersatzforderungen grundsätzlich selbst tragen.
Ist die Berufshaftpflicht für Immobilienmakler Pflicht?
In der Schweiz ist die Tätigkeit als Immobilienmakler bundesrechtlich zulassungsfrei geregelt. Es gibt auf eidgenössischer Ebene weder eine gesetzliche Bewilligungspflicht noch ein Obligatorium für eine Berufshaftpflichtversicherung. Das gilt gleichermassen für Immobilienmakler wie auch für Immobilienbewirtschafter (kantonale Ausnahme: das Tessiner Treuhändergesetz LFid).
Dennoch gilt die Berufshaftpflicht- bzw. Vermögensschadenhaftpflicht im Schweizer Makleralltag de facto als unverzichtbarer Standard:
- Haftungsrisiko nach Obligationenrecht (OR): Gemäss Mäkler- und Auftragsrecht (Art. 412 ff. i.V.m. Art. 398 OR) haften Makler für die getreue und sorgfältige Ausführung ihres Auftrags. Bei Falschangaben, Dokumentationsmängeln oder Fristversäumnissen drohen rasch massive Schadenersatzforderungen.
- Branchen- und Verbandsstandard: Führende Verbände wie der Schweizerische Verband der Immobilienwirtschaft (SVIT) verlangen von ihren Mitgliedern den lückenlosen Nachweis einer Berufshaftpflichtdeckung als Qualitätsnachweis gegenüber der Kundschaft.
Unabhängig von gesetzlichen Vorgaben sollte die Versicherungssumme immer zum betreuten Transaktionsvolumen passen. Im Schweizer Markt sind Deckungssummen von mindestens 1 bis 2 Millionen Franken pro Schad
Lückenlos dokumentieren mit onOffice enterprise
Im Schadenfall kann eine vollständige Dokumentation der Kundenkommunikation entscheidend sein. Mit onOffice enterprise lassen sich Aktivitäten, E-Mails und Exposé-Versendungen zentral im Datensatz erfassen.
Weitere betriebliche Versicherungen für Immobilienmakler
Die Vermögensschadenhaftpflicht deckt primär finanzielle Schäden Dritter ab. Doch im Makleralltag existieren zahlreiche weitere Risiken, die über reine Vermögensverluste hinausgehen. Um einen Maklerbetrieb ganzheitlich abzusichern, empfiehlt sich daher ein modulares System verschiedener Unternehmensversicherungen für Makler.
1. Betriebshaftpflichtversicherung für Immobilienmakler
Während die Vermögensschadenhaftpflicht insbesondere reine Vermögensschäden aus beruflichen Pflichtverletzungen abdeckt, schützt die Betriebshaftpflichtversicherung Immobilienmakler vor Haftpflichtansprüchen aufgrund von Personen- und Sachschäden, die im Zusammenhang mit ihrer betrieblichen Tätigkeit entstehen:
- Beispiel für einen Personenschaden: Bei einer Hausbesichtigung stolpert ein Kaufinteressent auf einer schlecht beleuchteten Treppe und zieht sich Verletzungen zu. Hat das Maklerbüro durch eine eigene Pflichtverletzung zur Gefährdung beigetragen und dadurch eine Haftung begründet, können Schadenersatzforderungen des verletzten Kaufinteressenten entstehen.
- Beispiel für einen Sachschaden: Bei einem Beratungsgespräch im Büro des Kunden wird versehentlich eine teure Designer-Vase umgestossen.
Auf dem Schweizer Versicherungsmarkt werden häufig kombinierte Betriebs- und Berufshaftpflichtlösungen angeboten. Diese bündeln die Deckung für berufliche Vermögensschäden sowie Personen- und Sachschäden aus der betrieblichen Tätigkeit in einer einzigen Police, was den administrativen Aufwand reduziert und Deckungslücken bei Haftungsfällen vermeidet.
2. Rechtsschutzversicherung für Immobilienmakler
Immobiliengeschäfte bieten beträchtliches Konfliktpotenzial: etwa bei ausstehenden Mäklerprovisionen, Streitigkeiten mit der Auftraggeberschaft oder Auseinandersetzungen rund um den Mietvertrag der eigenen Geschäftsräume. Eine Betriebsrechtsschutzversicherung für Immobilienmakler übernimmt je nach vereinbartem Deckungsumfang die Kosten für Anwälte, Gerichtsverfahren, Gutachten und allfällige Prozessentschädigungen im versicherten Rahmen.
Wichtig ist, dass der gewählte Rechtsschutz zu den typischen Risiken des Maklerbetriebs passt, zum Beispiel Vertragsrechtsschutz, Arbeitsrechtsschutz oder Mietrechtsschutz für gewerblich genutzte Räume.
3. Spezialversicherungen: Cyber- und Medien-Versicherung für Makler
Makler arbeiten mit cloudbasierten CRM-Systemen wie onOffice enterprise, führen digitale Kundenakten und nutzen Social Media sowie Online-Portale. Diese modernen Arbeitsweisen bringen zusätzliche Risiken mit sich.
Cyber-Versicherung: Ein Phishing-Angriff, Schadsoftware oder ein gehacktes E-Mail-Konto kann den Betrieb eines Maklerbüros erheblich stören. Besonders kritisch ist der Verlust sensibler Kundendaten, etwa Ausweiskopien, Finanzierungsunterlagen oder Vertragsinformationen. In solchen Fällen können Kosten für IT-Forensik, Datenwiederherstellung, Krisenkommunikation und mögliche Haftpflichtansprüche entstehen. Eine Cyber-Versicherung kann diese Kosten je nach Leistungsumfang abdecken.
Medienhaftpflicht und Schutz vor Urheberrechtsverletzungen: Bei Verkaufsdokumentationen, Website-Inhalten oder Social-Media-Beiträgen können schnell rechtliche Fehler passieren. Wird etwa ein urheberrechtlich geschütztes Foto ohne passende Lizenz verwendet oder eine fremde Marke unzulässig genutzt, drohen rasch kostspielige Unterlassungsaufforderungen und Schadenersatzforderungen. Je nach Versicherungsvertrag lassen sich solche Risiken über eine separate Medienhaftpflichtversicherung oder einen entsprechenden Zusatzbaustein in der Vermögensschadenhaftpflicht absichern. Bei der Ausgestaltung der Police sollte ausdrücklich geprüft werden, ob Ansprüche wegen Urheberrechts-, Markenrechts- und Persönlichkeitsrechtsverletzungen im Rahmen der Immobilienvermarktung – etwa bei Dokumentationen, Drohnenaufnahmen oder Online-Auftritten – lückenlos eingeschlossen sind.
4. Kautionsversicherung für Makler
Eine Kautionsversicherung ist keine klassische Absicherung des Maklerbetriebs, kann aber im Vermittlungs- oder Verwaltungsumfeld eine Rolle spielen. Statt eine Mietkaution als Geldbetrag zu hinterlegen, stellt ein Versicherer eine Bürgschaft.
Für Makler kann das relevant sein, wenn sie Mietinteressenten zu möglichen Kautionslösungen beraten oder zusätzlich in der Immobilienbewirtschaftung tätig sind. Für den eigenen Betrieb ersetzt die Kautionsversicherung jedoch keine Haftpflicht-, Rechtsschutz- oder Vermögensschadenversicherung.
Die persönliche Absicherung: Erwerbsunfähigkeit, Krankenversicherung und Altersvorsorge für Immobilienmakler in der Schweiz
Neben der Absicherung des Gewerbebetriebs sollten selbstständige Immobilienmakler auch ihre eigene Arbeitskraft und Gesundheit berücksichtigen. Fällt der Kopf des Unternehmens langfristig aus, kann das insbesondere bei kleineren Maklerunternehmen erhebliche Auswirkungen auf den Betrieb haben.
Private Absicherung bei Erwerbsunfähigkeit für Immobilienmakler
Die eigene Arbeitskraft ist für Selbstständige von besonderer Bedeutung. Krankheiten oder Unfälle können dazu führen, dass Immobilienmakler vorübergehend oder dauerhaft nicht mehr oder nur noch eingeschränkt erwerbstätig sein können. Eine private Erwerbsunfähigkeitsversicherung kann unter den vertraglich vereinbarten Voraussetzungen eine regelmässige Rentenleistung oder eine Kapitalleistung erbringen und dadurch einen Teil des krankheits- oder unfallbedingten Einkommensausfalls auffangen. Ergänzend können Leistungen aus der staatlichen Invalidenversicherung (IV), einer freiwilligen beruflichen Vorsorge oder einer Unfallversicherung infrage kommen.
Bei der Auswahl sollten unter anderem die Höhe der EU-Rente (Erwerbsunfähigkeitsrente), die Versicherungsbedingungen und die individuelle berufliche Situation berücksichtigt werden.
Krankenversicherung für Makler
In der Schweiz besteht für alle Personen mit Wohnsitz im Land eine obligatorische Krankenversicherungspflicht nach dem Krankenversicherungsgesetz (KVG). Auch selbstständige Immobilienmakler müssen eine Grundversicherung abschliessen. Ergänzend können sie freiwillige Zusatzversicherungen (nach VVG) wählen, um Leistungen abzudecken, die über den gesetzlichen Grundschutz hinausgehen.
- Obligatorische Krankenpflegeversicherung (Grundversicherung nach KVG): Die Prämie ist einkommensunabhängig (Kopfprämie). Ihre Höhe richtet sich massgeblich nach dem Wohnort (Prämienregion), der gewählten Krankenkasse, der Jahresfranchise sowie dem gewählten Modell (z. B. Standard, Hausarzt, Telmed oder HMO).
- Private Zusatzversicherungen (nach VVG): Diese decken weitergehende Leistungen ab, etwa freie Spitalwahl in der ganzen Schweiz, Unterbringung auf der halbprivaten oder privaten Spitalabteilung, erweiterte Alternativmedizin oder Zahnpflege. Die Prämien kalkulieren die Versicherer risikobasiert nach Eintrittsalter, Geschlecht und aktuellem Gesundheitszustand (Gesundheitsprüfung vorbehalten).
- Die Wahl der passenden Absicherung sollte daher nicht allein über die Prämie der Grundversicherung erfolgen, sondern vorausschauend auf den individuellen Deckungsbedarf und allfällige Vorbehalte bei Zusatzversicherungen abgestimmt werden.
Altersvorsorge für selbstständige Makler
Auch die Altersvorsorge sollte frühzeitig mitgedacht werden. In der Schweiz stehen selbstständigen Immobilienmaklern dazu verschiedene Möglichkeiten innerhalb des Drei-Säulen-Systems zur Verfügung: die staatliche Vorsorge über die AHV/IV (1. Säule), die freiwillige berufliche Vorsorge über eine Pensionskasse (2. Säule) sowie die private Vorsorge, insbesondere über die steuerbegünstigte Säule 3a und die freie Vorsorge (Säule 3b). Je nach persönlicher und unternehmerischer Situation kommen dabei unterschiedliche Bausteine infrage.
Wichtig ist, die Altersvorsorge nicht isoliert zu betrachten, sondern gemeinsam mit Krankenversicherung, Erwerbsunfähigkeitsversicherung und der betrieblichen Absicherung. So lassen sich sowohl persönliche als auch unternehmerische Risiken berücksichtigen. Denn erst das Zusammenspiel aus betrieblicher Haftung und persönlicher Vorsorge sorgt für einen echten Rundumschutz.
Übersicht: Notwendige und optionale Absicherungen für das Maklerbüro
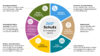
Versicherungstyp | Status | Worauf zu achten ist |
|---|---|---|
Berufshaftpflicht / Vermögensschadenhaftpflicht | Keine gesetzliche Pflicht; unverzichtbar & Verbandsstandard (z. B. SVIT) | Ausreichende Deckungssumme wählen (in der Praxis mind. CHF 1 bis 2 Mio.); Datenschutzrisiken nach revDSG (sowie ggf. EU-DSGVO) und Deckung für Verkaufsdokumentationen einschliessen. |
Betriebshaftpflicht | Sehr sinnvoll | Absicherung von Personen- und Sachschäden (Art. 41 ff. OR), Mietsachschäden am Büro sowie Schäden bei Besichtigungsterminen (z. B. Parkettschäden, Schlüsselverlust) sicherstellen. |
Betriebsrechtsschutz | Sinnvoll | Vertrags- und Arbeitsrechtsschutz prüfen; Deckungseinschränkungen bei Honorar- und Mäklerprovisionsstreitigkeiten (Art. 412 ff. OR) im Vertrag gezielt beachten. |
Cyber- & Medien-Schutz | Sinnvoll | Schutz bei Cyberangriffen, Datenverlust, Urheberrechtsverletzungen (z. B. Bildrechte, Drohnenaufnahmen) und Risiken bei Online-Inhalten prüfen (oft als Zusatzbaustein möglich). |
Erwerbsausfallschutz (KTG & Erwerbsunfähigkeit) | Für Selbstständige essenziell | Krankentaggeld (KTG) sichert den vorübergehenden Erwerbsausfall; eine private Erwerbsunfähigkeitsrente schliesst die Lücke zur staatlichen Invalidenversicherung (IV) und fehlenden Pensionskasse. |
Krankenversicherung (Grundversicherung & Zusatz) | Grundversicherung (KVG) obligatorisch | Grundversicherungsmodelle (Hausarzt, Telmed, HMO) und Franchise (CHF 300 bis CHF 2’500) vergleichen; gewünschte Mehrleistungen über freiwillige Zusatzversicherungen (VVG) abdecken. |
Altersvorsorge (Drei-Säulen-System) | Individuell zu planen | 1. Säule (AHV) ist Pflicht; für die 2. Säule (BVG) freiwilligen Pensionskassenanschluss prüfen; steuerprivilegierte Säule 3a (für Selbstständige ohne BVG bis zum grossen Maximalabzug) konsequent nutzen. |
Mietkautionsversicherung / Garantieversicherung | Je nach Geschäftsfeld relevant | Dient im Vermietungsumfeld meist als vermittelte Alternative zum Mietkautionskonto (Art. 257e OR) für Kunden; als Kautionsversicherung für eigene Garantieverpflichtungen primär bei Grossverwaltungen/GU relevant. Ersetzt keine Haftpflicht. |
Fazit: Versicherungen auf das eigene Maklergeschäft abstimmen
Ein guter Versicherungsschutz bedeutet nicht, möglichst viele Policen abzuschliessen. Entscheidend ist, die Risiken abzusichern, die den Fortbestand des Maklerbüros wirklich gefährden können: etwa Vermögensschäden durch Beratungsfehler, Personen- und Sachschäden bei Terminen, Rechtsstreitigkeiten oder Cyberrisiken.
Da sich Immobilienwerte, Arbeitsweisen und Kundenstrukturen verändern, sollte der Versicherungsschutz regelmässig überprüft werden. Ein jährlicher Check der bestehenden Verträge hilft zu klären, ob Deckungssummen, Bausteine und Ausschlüsse noch zum aktuellen Risiko passen.
Sinnvoll ist ausserdem eine unabhängige Fachberatung. Sie kann dabei unterstützen, Überversicherung zu vermeiden, gefährliche Lücken zu erkennen und den Schutz auf das eigene Maklergeschäft abzustimmen.
FAQ zu Versicherungen für Immobilienmakler
Zu den wichtigsten betrieblichen Versicherungen für Immobilienmakler in der Schweiz zählen eine Berufshaftpflicht- bzw. Vermögensschadenhaftpflichtversicherung, eine Betriebshaftpflichtversicherung, eine Betriebsrechtsschutzversicherung sowie je nach Geschäftsmodell eine Cyber-Versicherung. Risiken aus der Veröffentlichung von Immobilienfotos, Verkaufsdokumentationen und Online-Inhalten sollten ebenfalls berücksichtigt und über eine entsprechende Erweiterung der Vermögensschadenhaftpflicht oder eine separate Medienhaftpflicht abgedeckt werden.
Selbstständige Immobilienmakler sollten zusätzlich ihre persönliche Absicherung – insbesondere die Krankentaggeldversicherung (KTG), eine private Erwerbsunfähigkeitsrente und die Altersvorsorge über die Säule 3a – vorausschauend planen. Die obligatorische Grundversicherung nach KVG deckt dabei lediglich die medizinische Basisversorgung ab. Welche Policen konkret erforderlich sind, hängt massgeblich vom individuellen Kanzleiprofil und den tatsächlichen Haftungsrisiken ab.
Nein. In der Schweiz besteht für Immobilienmakler grundsätzlich keine allgemeine gesetzliche Pflicht zum Abschluss einer Berufs- oder Vermögensschadenhaftpflichtversicherung. Auch für Immobilienverwalter (Bewirtschafter) gibt es keine einheitliche, landesweite Versicherungspflicht. Eine solche Police gilt im Schweizer Markt jedoch als unverzichtbarer Standard und wird von Branchenverbänden wie dem SVIT für die Mitgliedschaft vorausgesetzt – insbesondere aufgrund der erheblichen Haftungsrisiken bei der Vermittlung und Verwaltung grosser Vermögenswerte.
Die Vermögensschadenhaftpflicht greift bei reinen Vermögensschäden, die beispielsweise durch berufliche Fehler entstehen können. Die Betriebshaftpflicht deckt dagegen grundsätzlich Personen- und Sachschäden sowie daraus resultierende Vermögensschäden im Rahmen des vereinbarten Versicherungsschutzes ab.
Ja. Bei selbstständig erwerbenden Immobilienmaklern mindern geschäftsmässig begründete Versicherungsprämien – wie für die Berufs- und Betriebshaftpflicht, die Cyber-Versicherung oder den Betriebsrechtsschutz – als geschäftlicher Aufwand direkt den steuerbaren Reingewinn. Wird das Maklerunternehmen als juristische Person geführt (z. B. als GmbH oder AG), gelten diese Prämien vollumfänglich als geschäftlich veranlasster Betriebsaufwand der Gesellschaft.
Private Versicherungsprämien, etwa für die obligatorische Krankenversicherung (KVG), Krankenzusatzversicherungen oder eine private Erwerbsunfähigkeitsrente, können hingegen in der privaten Steuererklärung geltend gemacht werden. Diese Pauschal- bzw. Versicherungsabzüge sind gesetzlich betragsmässig plafoniert und variieren je nach Wohnsitzkanton sowie bei der direkten Bundessteuer. Beiträge in die gebundene Selbstvorsorge (Säule 3a) lassen sich zusätzlich bis zum jährlichen gesetzlichen Maximalbetrag vollumfänglich vom steuerbaren Einkommen in Abzug bringen.
Das hängt von den jeweiligen Versicherungsbedingungen ab. Während festangestellte Mitarbeitende im Rahmen ihrer betrieblichen Tätigkeit meist über die Betriebs- und Berufshaftpflicht des Maklerbüros mitversichert sind, gilt dies für selbstständige externe Auftragnehmer in der Regel nicht automatisch.
Werden freie Mitarbeitende, externe Vermittler – wie selbstständige Handelsagenten nach Art. 418a ff. OR – oder Tippgeber für das Maklerbüro tätig, muss der Versicherungsumfang genau geprüft werden. Häufig ist der Einschluss einer gesonderten Klausel oder eines Zusatzbausteins erforderlich, damit allfällige Haftungsansprüche aus deren Handeln nicht ungedeckt bleiben. Alternativ sollte vertraglich vereinbart werden, dass externe Vermittler eine eigene Berufshaftpflichtpolice nachweisen müssen.
Eine Rückwärtsversicherung – gesetzlich geregelt in Art. 10 VVG – dehnt den Versicherungsschutz auf einen Zeitpunkt vor dem formellen Vertragsabschluss aus. Sie greift bei Schadenfällen, deren Ursache (etwa eine fehlerhafte Verkaufsdokumentation oder unzutreffende Angaben zu einer Liegenschaft) in der Vergangenheit liegt, die aber erst nach Inkrafttreten der neuen Police entdeckt und geltend gemacht werden.
Diese Deckung ist besonders bei einem Versichererwechsel, bei der Umwandlung von Einzelfirmen in juristische Personen oder nach Betriebsunterbrechungen essenziell, um Deckungslücken bei zeitlich verzögerten Haftungsansprüchen zu verhindern. Zu beachten ist dabei die gesetzliche Schranke: Wusste die versicherte Person beim Abschluss bereits von einem eingetretenen Schaden oder hätte sie davon wissen müssen, ist die Rückwärtsversicherung von Gesetzes wegen nichtig. Ob Altverstösse tatsächlich lückenlos abgesichert sind, hängt zudem massgeblich vom vereinbarten Rückwärtsdatum, den vertraglichen Meldefristen sowie allfälligen Risikoausschlüssen in den Allgemeinen Versicherungsbedingungen (AVB) ab.
Nein. Angestellte Immobilienmakler benötigen für ihre berufliche Tätigkeit in der Regel keine eigene Berufshaftpflichtpolice, sofern sie über die Betriebs- und Berufshaftpflichtversicherung des Arbeitgebers ausreichend mitversichert sind. Das haftungsrechtliche Risiko im Aussenverhältnis gegenüber der Kundschaft trägt das Maklerunternehmen.
Im Innenverhältnis zwischen Arbeitgeber und Mitarbeitenden richtet sich die persönliche Haftung nach Art. 321e OR. Danach haftet die angestellte Person zwar grundsätzlich für absichtlich oder fahrlässig verursachten Schaden, das Mass der Sorgfalt bestimmt sich jedoch nach dem jeweiligen Arbeitsverhältnis: Das Berufsrisiko, der Ausbildungsstand, die Fachkenntnisse sowie die individuellen Fähigkeiten der angestellten Person werden haftungsmildernd berücksichtigt. Bei leichter Fahrlässigkeit im hektischen Makleralltag führt dies in der Praxis häufig zu einer deutlichen Reduktion oder zum vollständigen Ausschluss von Rückgriffsansprüchen des Arbeitgebers.
Wird der Maklerbetrieb vorübergehend pausiert – beispielsweise wegen eines längeren Mutterschafts- oder Vaterschaftsurlaubs, Krankheit oder einer beruflichen Weiterbildung –, sollten die Policen keinesfalls unüberlegt gekündigt werden.
Besonders bei der Vermögensschadenhaftpflichtversicherung ist Vorsicht geboten: Ob nach einer ordentlichen Vertragsbeendigung weiterhin Schutz für Pflichtverletzungen besteht, die noch während der aktiven Vertragslaufzeit begangen wurden, hängt von den jeweiligen Allgemeinen Versicherungsbedingungen (AVB) ab. Ausschlaggebend sind hierbei vor allem die vereinbarte Nachmeldefrist sowie die vertraglichen Regelungen zur zeitlichen Geltung des Versicherungsschutzes.
Statt einer Kündigung sollte frühzeitig mit der Versicherungsgesellschaft geklärt werden, ob die Verträge während der Betriebspause sistiert oder mit einem reduzierten Leistungsumfang weitergeführt werden können. Ein gesetzlicher Anspruch auf eine solche Sistierung oder auf automatisch reduzierte Prämien besteht in der Schweiz nicht. Eine Vereinbarung sollte daher ausdrücklich festlegen, in welchem Umfang die Nachdeckung für frühere Vermittlungstätigkeiten aufrechterhalten bleibt, welche Meldefristen für verspätet geltend gemachte Ansprüche greifen und zu welchen Konditionen die Policen bei einer Wiederaufnahme der Geschäftstätigkeit reaktiviert werden können.
Das hängt von den Bedingungen der bestehenden Betriebshaftpflichtversicherung ab: Zwar deckt sie Sachschäden an Dritten ab, schliesst Schäden an gemieteten oder gepachteten Immobilien (sogenannte Mietsachschäden) standardmässig jedoch oft aus. Verursacht beispielsweise eine defekte Kaffeemaschine im Maklerbüro einen Wasserschaden am Parkett der Vermieterschaft, greift der Schutz nur, wenn Mietsachschäden explizit eingeschlossen sind. Eine zusätzliche Inventarversicherung (Geschäftssachversicherung) ist zudem ratsam, um die eigene Büroausstattung gegen Feuer, Diebstahl oder Wasser abzusichern.